Simulateur de prêt : les pièges des taux affichés
Expliquer pourquoi un simulateur en ligne donne un résultat différent de l'offre bancaire.
8 min de lecture
4,5sur 58 avis publiés
Obtenir un taux en trente secondes, c’est ce que promet la plupart des outils de simulation en ligne. Le résultat donne l’impression que le dossier est presque bouclé. Il n’en est rien : entre le taux nominal mis en avant et le TAEG de l’offre finale, il y a des frais, une assurance, une durée et des conditions d’accès que l’écran laisse souvent dans l’ombre.
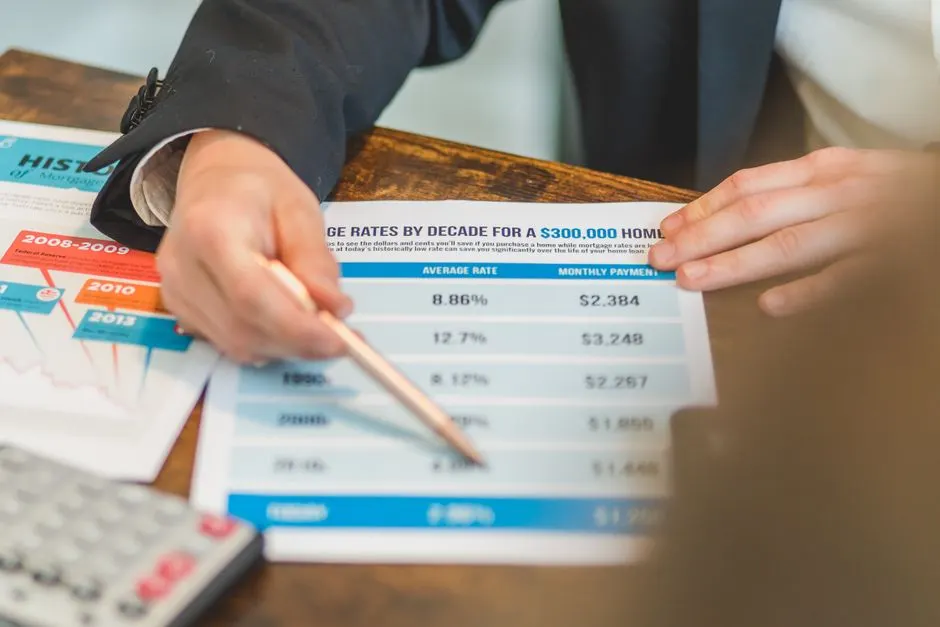
Un simulateur de prêt affiche rarement le coût réel du crédit. Le taux mis en avant est un taux nominal, souvent réservé à un profil idéal, sur une durée courte et hors assurance. Les pièges les plus fréquents : un taux « à partir de » inaccessible, des frais de dossier absents du calcul, une assurance emprunteur oubliée, un TAEG calculé sans garantie, et un différé qui gonfle les intérêts. Comparer deux simulations demande donc de regarder le TAEG, la mensualité assurance comprise et le coût total, plutôt que la première ligne du tableau.
Taux nominal, TAEG et coût total, trois chiffres que le simulateur de prêt mélange
La première ligne d’un simulateur de prêt met en avant un taux nominal. C’est le prix de l’argent prêté, calculé sur le capital restant dû, hors frais et hors assurance. Il ne dit rien du coût réel de l’opération, et c’est précisément ce qui le rend séduisant.
Le TAEG, taux annuel effectif global, intègre les frais de dossier, les frais de garantie et, quand il est correctement calculé, l’assurance emprunteur. Deux propositions peuvent afficher 3,20 % et 3,45 % et aboutir à la même mensualité, tout simplement parce que la seconde inclut une cotisation d’assurance que la première ignore. Comparer des taux sans regarder ce qu’ils recouvrent revient à comparer deux prix qui ne portent pas sur le même panier.
Reste le coût total du crédit, c’est-à-dire la somme des intérêts, des frais et des cotisations versées jusqu’à la dernière échéance. C’est le seul chiffre qui traduit la dépense finale. Un écart de 0,15 point sur vingt ans se compte en milliers d’euros, ce qui justifie de sortir de l’écran de simulation pour lire les conditions écrites.
Le taux « à partir de » : une vitrine commerciale, pas une proposition ferme
Les comparateurs et les sites de banques affichent souvent un taux « à partir de ». Cette mention signifie qu’un client a obtenu ce taux, dans des conditions bien précises. Rien ne garantit que votre dossier entre dans ce cadre.
- Un apport élevé, parfois supérieur à 20 % du prix du bien.
- Une durée plus courte que celle de votre projet.
- Des revenus stables, avec un taux d’endettement nettement inférieur au plafond.
- La domiciliation des revenus ou la souscription de produits d’épargne.
- Une assurance emprunteur souscrite auprès de la banque.
Le chiffre qui a attiré votre attention relève donc du marketing. Seule l’offre de prêt émise après étude du dossier constitue une proposition ferme, chiffrée et opposable.
Ce que la simulation affiche et ce qu’elle omet
| Donnée affichée | Ce qu’elle contient | Ce qui manque souvent |
|---|---|---|
| Taux nominal | Le coût de l’argent prêté | Frais de dossier, assurance, frais de garantie |
| Mensualité | Capital et intérêts | Cotisation d’assurance emprunteur |
| TAEG | Frais de dossier et de garantie | Assurance selon les calculateurs, frais annexes |
| Coût total | Intérêts et frais intégrés | Indemnité de remboursement anticipé, pénalités |
Chaque ligne possède donc son propre périmètre. Un outil sérieux signale ces limites en clair ; les autres se contentent d’un astérisque en bas de page.
Durée, apport et endettement : les paramètres qui déplacent le taux affiché
Allonger la durée réduit la mensualité mais augmente le total des intérêts payés, et inversement. Ce mouvement mécanique est souvent présenté comme un simple confort de budget alors qu’il s’agit d’un arbitrage de coût. Le curseur se déplace en un clic, sans montrer les dizaines de milliers d’euros qui séparent quinze ans de vingt-cinq ans.
L’apport joue un rôle tout aussi direct. Un dossier sans apport est classé dans une catégorie de risque plus élevée, ce qui se traduit par une grille de taux moins favorable, parfois par une assurance plus chère. Les banques étudient aussi le reste à vivre et le taux d’endettement, généralement plafonné autour de 35 % des revenus nets, assurance comprise. Deux profils identiques sur le papier peuvent donc recevoir deux taux différents.
Assurance emprunteur : la ligne qui pèse le plus après les intérêts
Sur un prêt immobilier, l’assurance emprunteur représente fréquemment un quart à un tiers du coût total. Son tarif dépend de l’âge au moment de la souscription, de l’état de santé déclaré, du capital emprunté et du niveau de garantie retenu. Un taux de cotisation qui semble anodin, autour de 0,30 % du capital initial, finit par produire une dépense considérable sur vingt ans.
Beaucoup de simulations l’excluent purement et simplement, ou l’affichent dans une colonne séparée que l’on oublie de lire. C’est un piège classique : la mensualité annoncée est inférieure de plusieurs dizaines d’euros à celle qui sera réellement prélevée. La délégation d’assurance, qui consiste à souscrire un contrat externe plutôt que le contrat groupe de la banque, permet souvent de réduire la facture, à condition que les garanties soient équivalentes. Les modalités de changement ont été assouplies par la réglementation, avec des conditions qui dépendent du prêt concerné et de sa date de signature.
Différé, taux variable et prêt à paliers : les mécanismes à repérer dans le contrat
Trois clauses reviennent régulièrement dans les offres et modifient la dépense finale sans que la première page s’en vante.
À lire aussi
Le différé d’amortissement suspend le remboursement du capital pendant quelques mois, par exemple le temps de financer des travaux. Les intérêts continuent de courir et s’ajoutent au capital restant dû : la durée réelle s’allonge et la facture grimpe.
Le taux variable suit un indice de référence, avec un cap ou sans. Un cap limite la hausse et rassure, mais il ne protège pas d’un allongement de la durée d’amortissement prévu au contrat pour absorber les échéances.
Le prêt à paliers module les mensualités selon des périodes définies. Il peut accompagner une hausse de revenus attendue, ou masquer une charge future plus lourde. Dans les trois cas, la simulation initiale reste juste sur la première échéance, pas sur l’ensemble du prêt.
Les vérifications à faire avant de retenir une simulation de prêt
- Reprendre la même durée, le même apport et le même montant emprunté sur chaque outil comparé.
- Exiger une mensualité assurance comprise, et non une mensualité hors cotisation.
- Comparer les TAEG en vérifiant ce que chaque calculateur y a réellement intégré.
- Demander le coût total du crédit et le capital restant dû à mi-parcours.
- Lire les conditions du taux affiché : domiciliation, produits annexes, apport minimum.
- Contrôler les frais de dossier, de garantie et de courtage, ainsi que l’indemnité de remboursement anticipé.
- Faire chiffrer l’assurance par au moins deux contrats, groupe bancaire et délégation.
Ces sept points demandent une heure de travail. Ils évitent de découvrir, au moment de la signature, que le taux retenu n’était pas celui de la capture d’écran conservée en favori.
Comparer deux offres sur une base identique, puis négocier
Une comparaison n’a de sens que si les hypothèses sont alignées. Choisissez une durée, un apport et un montant de capital, puis demandez à chaque prêteur une simulation écrite incluant l’assurance. Notez les quatre chiffres qui décident : taux nominal, TAEG, mensualité totale et coût du crédit. La banque qui affiche le meilleur taux nominal n’est pas toujours celle qui coûte le moins cher à l’arrivée.
Cette base chiffrée devient aussi un levier de négociation. Présenter une proposition concurrente, en précisant sa structure complète, permet souvent d’obtenir une baisse de taux ou un allègement des frais de dossier. La marge de manœuvre dépend du profil et de la période, mais la discussion ne démarre que si vous arrivez avec des chiffres identiques à ceux du conseiller.
Un simulateur de prêt en ligne donne-t-il un résultat fiable ?
Il fournit un ordre de grandeur utile pour cadrer un budget, à condition de saisir les mêmes paramètres que ceux de votre dossier réel : apport, durée, assurance et frais. Le résultat reste indicatif, car la banque applique sa propre grille, pondérée par vos revenus, votre reste à vivre et votre épargne. Considérez la simulation comme un point de départ, jamais comme un engagement de taux.
Pourquoi le taux de mon offre ne correspond pas à celui du simulateur ?
Trois raisons reviennent le plus souvent : le taux vu en ligne était un taux d’appel réservé à un profil type, votre dossier a été classé dans une autre catégorie de risque, ou la durée retenue n’est pas identique. S’ajoute parfois la souscription d’un produit annexe, qui fait baisser le taux nominal tout en augmentant la dépense globale.
Le TAEG suffit-il pour choisir entre deux prêts ?
Il est nécessaire mais incomplet. Le TAEG permet de comparer le coût d’un financement à structure équivalente, à condition que les deux calculs intègrent l’assurance. Il ne mesure ni la souplesse du contrat, ni le coût d’un remboursement anticipé, ni les pénalités de retard. Lisez ces clauses avant de trancher sur un écart de quelques centièmes.
Un prêt à taux variable est-il forcément risqué ?
Le risque dépend du mécanisme prévu au contrat. Un taux variable capé fixe une limite haute à la hausse et protège l’emprunteur, alors qu’un taux variable pur répercute intégralement les variations de l’indice de référence. Dans les deux cas, la mensualité peut évoluer, et il vaut mieux vérifier la durée d’amortissement maximale en cas de hausse prolongée.
Peut-on changer d’assurance emprunteur après la signature ?
La réglementation permet de résilier et de remplacer le contrat d’assurance emprunteur, avec des conditions qui varient selon la date du prêt et la nature du contrat. La nouvelle garantie doit offrir un niveau de couverture équivalent pour être acceptée par la banque. Vérifiez les délais et les formalités auprès de votre prêteur avant de vous engager.
L'auteur
Nicolas Ferrand
Journaliste spécialisé financement
Je décortique les simulateurs et les offres bancaires depuis dix ans. Je préfère les chiffres vérifiables aux promesses d'agences.
Votre avis
Cet article vous a-t-il été utile ?
4,5sur 58avis publiés
Commentaires
Soyez le premier à réagir.